

Si stabilizza la domanda di materiali per gli imballaggi flessibili in virtù delle prospettive economiche incerte. Unica eccezione la carta patinata
Flexible Packaging Europe (FPE) aggiorna i dati di mercato relativi al costo dei materiali per gli imballaggi flessibili. Dopo tre trimestri in costante aumento, quest’ultimo trimestre rallenta e sembra invertire la tendenza. Scende il prezzo della maggior parte dei materiali da imballaggio flessibile, un calo a una cifra per lo più, unica eccezione per la carta patinata unilaterale da 60 g/m2 che registra invece un aumento del 10%.
Le ragioni di questa inversione di tendenza sono da ricercarsi tuttavia, nello stabilizzarsi della domanda che è andata rallentando in forza di quell’incertezza diffusa sulla buona salute dei mercati a livello internazionale che suggerisce cautela e riduce al minimo le iniziative, senza considerare il ruolo giocato dall’aumento vertiginoso dei costi energetici.
I prezzi dei materiali degli imballaggi flessibili nell’ultimo trimestre
Ma parliamo di numeri e vediamo i valori ai quali ci stiamo riferendo quali sono.

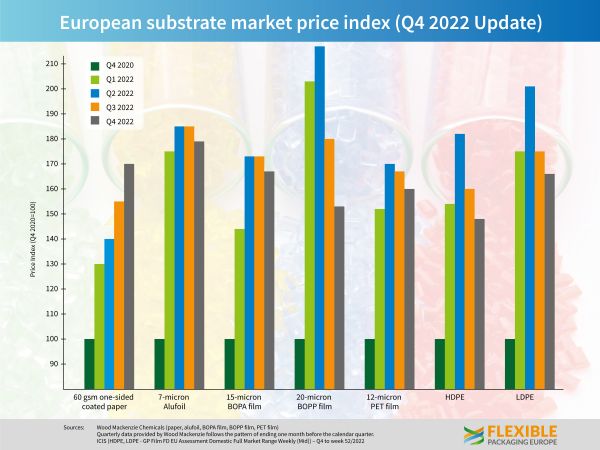
La carta patinata unilaterale da 60 g/m2 come già anticipato, contrariamente agli altri materiali, registra un ulteriore rialzo del prezzo e con un + 10% da ottobre a dicembre, chiude il 2022 con un prezzo cresciuto del 42% rispetto all’anno precedente.
Prezzi in calo per HDPE e LDPE, diminuiti rispettivamente del 7 e del 6 per cento, tornando a fine 2022 i media con i valori della fine del 2021.
-3% per il foglio di alluminio (7 micron) che comunque saluta il 2022 con un aumento del 21% rispetto all’anno precedente. In calo del 4% i film PET a 12 micron che come i film BOPA a 15 micron in calo del 3% chiudono il 2022 con un aumento del 20% rispetto ai livelli del 2021. Infine il materiale che ha registrato in quest’ultimo trimestre il calo più importanteil film BOPP di 20 micron, in calo del 15% rispetto al trimestre precedente.
Di seguito il commento ai dati di David Buckby, analista senior di Wood Mackenzie …
“La domanda debole e gli alti livelli di incertezza hanno spinto al ribasso quasi tutti i costi dei substrati nel quarto trimestre. Ogni passaggio della catena del valore ha cercato di diminuire gli inventari, ma questo processo è rallentato dalla scarsa domanda da parte dei consumatori. Parecchi fornitori e trasformatori di materiali hanno notato un calo dei volumi del quarto trimestre nell’ordine di grandezza delle due cif re anno dopo anno.”
“Il calo dei prezzi delle materie prime ha favorito anche prezzi più bassi per i substrati, così come ha f atto l’eccedenza di capacità globale sui mercati come la pellicola BOPET. I costi energetici sono stati un miscuglio. Mentre alcuni fornitori di pellicola hanno assorbito gli aumenti nel quarto trimestre, altri hanno notato che i prezzi sono scesi rispetto ai picchi visti in estate, pur mantenendosi a un livello estremamente alto. I costi inferiori dei contenitori hanno favorito altresì ribassi per i materiali offshore … Le carte per imballaggi flessibili sono state l’eccezione, in quanto i prezzi sono aumentati nel trimestre a causa dei costi energetici più alti e dei precedenti aumenti dei costi della polpa cartaria, che hanno un impatto.”
e la conclusione del direttore esecutivo di FPE Guido Aufdemkamp …
“L’aumento medio dei prezzi per tutti i materiali per imballaggi f lessibili, con una media superiore al 60% rispetto a un anno fa, è un peso che grava sull’intera catena di rif ornimento. In particolare in tempi di quasi recessione e di forte inf lazione, questo non favorisce una crescita dei volumi f uori dall’ordinario per il settore degli imballaggi f lessibili, sebbene l’ef ficienza delle risorse degli imballaggi f lessibili produca ancora vantaggi assoluti in termini di costi e di ambiente rispetto ad altre applicazioni per imballaggi. Prosegue l’incertezza riguardante gli approvvigionamenti di materie prime e le interruzioni della catena di rifornimento a causa della situazione geopolitica.